Die weltweite Luftfrachtbranche dürfte vor einem langfristigen Wachstum stehen. Gemäss dem aktuellen Cargo Global Market Forecast 2026 von Airbus wird der globale Luftfrachtverkehr in den kommenden 20 Jahren durchschnittlich um 3,2 Prozent pro Jahr zunehmen. Damit liegt das prognostizierte Wachstum über jenem des Welthandels, für den Airbus eine jährliche Steigerung von 2,9 Prozent erwartet. Die Prognose wurde am Cargo Facts Symposium vorgestellt.
Von den insgesamt 2670 benötigten Frachtflugzeugen entfallen 1580 auf die Ablösung älterer Modelle und 1090 auf den Ausbau der Kapazitäten. Vorgesehen sind 1140 Single-Aisle-Flugzeuge, 860 mittelgrosse und 670 grosse Widebodies. Rund 970 Maschinen sollen neu gebaut werden, während 1700 durch den Umbau bestehender Passagierflugzeuge zu Frachtern entstehen dürften.
Zunehmend Alternative zur Seefracht
Trotz hoher Treibstoffpreise, geopolitischer Spannungen und anhaltender Herausforderungen in den Lieferketten erweist sich die Luftfracht als bemerkenswert widerstandsfähig. Zwar macht sie mengenmässig weniger als ein Prozent des weltweiten Handels aus, wertmässig transportiert sie jedoch mehr als 30 Prozent aller international gehandelten Güter. Besonders zeitkritische und hochwertige Waren sind auf schnelle Lufttransportverbindungen angewiesen. So hat sich der Wert der per Luftfracht beförderten Computer- und Hightech-Produkte innerhalb der vergangenen drei Jahre verdoppelt. 2026 erreichen sie bereits einen Anteil von 15 Prozent am Luftfrachtwert. Zusätzliche Impulse kommen vom boomenden Onlinehandel sowie von Gütern, für die der Lufttransport zunehmend eine Alternative zur Seefracht darstellt.
Asien-Pazifik und Nordamerika als wichtigste Märkte
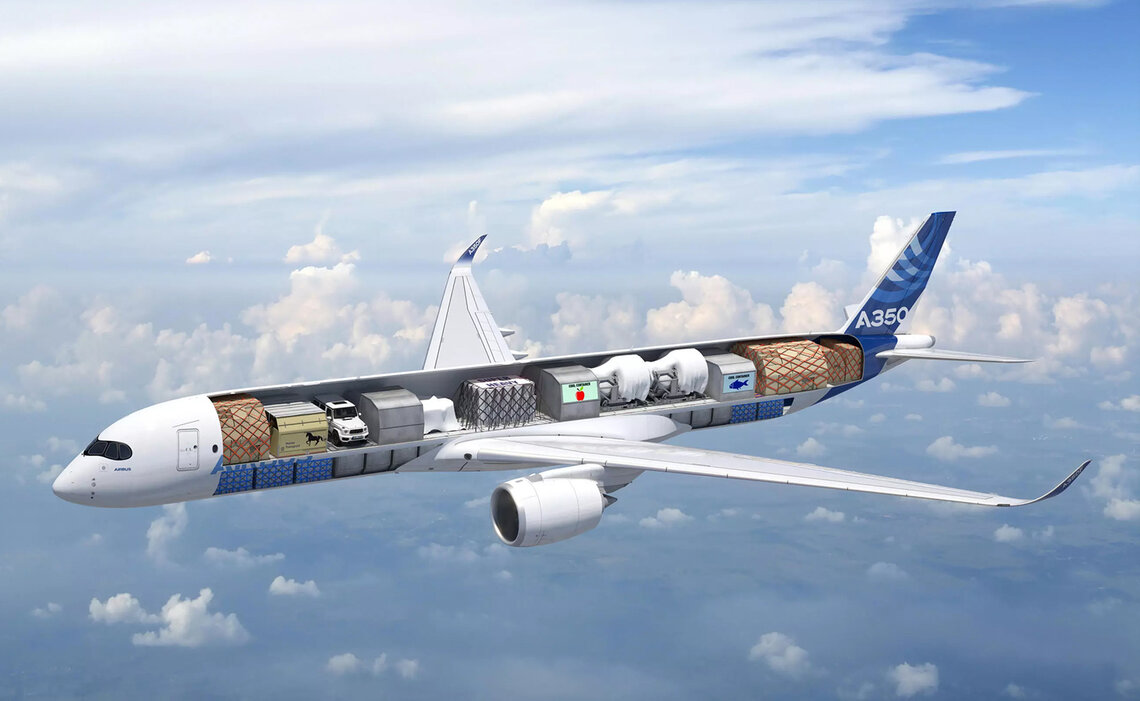
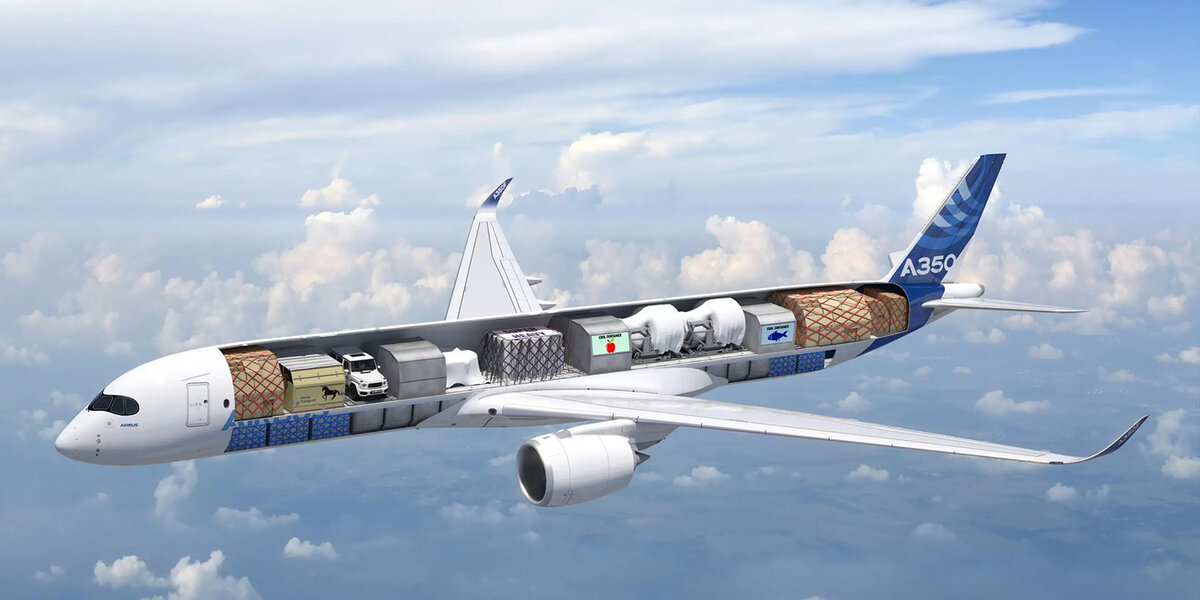
Die Region Asien-Pazifik wird ihre führende Stellung im internationalen Luftfrachtverkehr voraussichtlich behaupten. Die bedeutendste Verkehrsachse bleibt jene zwischen Asien und Nordamerika, für die Airbus ein jährliches Wachstum von 3,8 Prozent erwartet, gefolgt von den Verbindungen nach Europa. Naheliegend, dass Airbus für diese Langstreckenverbindungen insbesondere den neuen A350F als geeignetes Flugzeugmuster sieht.
Regional betrachtet entfällt der grösste Bedarf an neuen Frachtern auf Nordamerika mit 925 und den asiatisch-pazifischen Raum mit 850 Flugzeugen. Zusammen machen diese beiden Märkte rund zwei Drittel des weltweiten Bedarfs aus. Für Europa und die GUS-Staaten werden 515 Maschinen prognostiziert, für Lateinamerika 165, den Mittleren Osten 125 und Afrika 90.
Airbus, Boeing, Embraer
In den kommenden zwei Jahrzehnten werden zunehmend Frachter älterer Generationen ausgemustert und durch effizientere Flugzeuge ersetzt. Neben Neubauten wie dem A350F spielen dabei auch Umbauten von Passagierflugzeugen eine wichtige Rolle. Airbus nennt insbesondere die Familien A320, A321 und A330. Neben Airbus ist Boeing mit der 777F weiterhin ein wichtiger Anbieter im Segment der grossen Langstreckenfrachter. Als Nachfolgerin ist die 777-8F vorgesehen, die mit einer Nutzlast von bis zu 118 Tonnen und deutlich geringerem Treibstoffverbrauch neue Massstäbe setzen soll. Auch bei den Umbauten bleibt Boeing stark vertreten, insbesondere mit der 737-800BCF für Kurz- und Mittelstrecken sowie der 767-300BCF für grössere Frachtvolumen. Der brasilianische Hersteller Embraer ist mit dem Umbau der E190 zum Frachter in den Markt eingestiegen. Die E190F nahm im März 2026 den kommerziellen Betrieb auf. Umrüstungen ermöglichen es den Betreibern, den Treibstoffverbrauch und damit auch die CO₂-Emissionen zu reduzieren. Im Regionalverkehr spielt der speziell als Frachter konstruierte Turboprop ATR 72-600F eine wichtige Rolle. Er kann bis zu 9,2 Tonnen Nutzlast transportieren und eignet sich besonders für Zubringer- und Expressdienste.